Санкциите срещу Русия и деиндустриализацията на Европа
Войната в Украйна и западните санкции срещу Русия не само промениха геополитическата карта. Те предизвикаха и най-дълбокия енергиен шок в Европа от десетилетия. За индустрията това не беше абстрактна макроикономическа новина, а въпрос на оцеляване: газ, ток, пара, топлина и суровини са в основата на стоманата, алуминия, цимента, химикалите, стъклото, хартията, пластмасите и автомобилните компоненти.
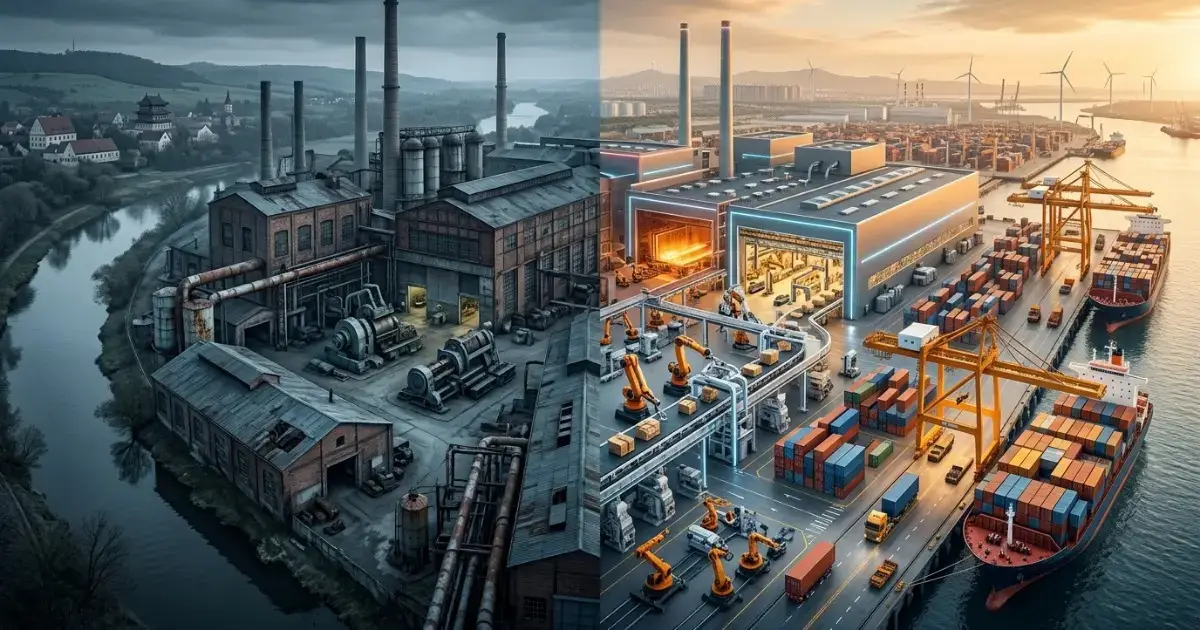
Когато европейските заводи загубиха достъпа си до относително евтин руски газ и нефт, те бяха принудени да купуват енергия по световни цени, често с високи транспортни, застрахователни и логистични разходи. Междувременно Китай, Индия и други азиатски икономики продължиха да купуват руски суровини с отстъпки. Резултатът е асиметрия, която бавно, но системно измества производството: Европа става по-скъпо място за правене на неща, а Азия — по-евтино.
Това не означава, че санкциите са единствената причина за европейския индустриален спад. Но те действаха като тежък удар върху и без това уязвим модел: висока регулаторна тежест, застаряваща инфраструктура, силни профсъюзни изисквания, бавни разрешителни процедури и зависимост от импортирана енергия. В комбинация с китайската ценова конкуренция те създадоха условия за затваряне на заводи, пренасочване на инвестиции и продажба на европейски производствени активи.
Енергийната цена на войната
Преди пълномащабното нахлуване на Русия в Украйна през февруари 2022 г. европейската индустрия разчиташе на сравнително предвидими енергийни разходи. През 2021 г. европейският еталон за газ TTF струваше средно около 47 евро за мегаватчас, а петролът сорт Brent се търгуваше средно около 71 долара за барел.
Ценовият шок при газа и петрола
След началото на войната картината се промени драстично. През 2022 г. TTF достигна средно 132 евро за мегаватчас, а през август същата година върхът надхвърли 311 евро за мегаватчас. Това означава, че в пика на кризата газът в Европа струваше повече от шест пъти средната цена от 2021 г.
За нефтените пазари шокът също беше силен. Brent, който през 2021 г. средно струваше около 71 долара за барел, през 2022 г. се движеше около 100 долара за барел, а в определени периоди надхвърляше 120 долара. За разлика от газа, нефтените цени са глобални и затова ръстът им удари не само Европа, но и Азия. Разликата е, че Русия започна да продава своя петрол на Азия с чувствителни отстъпки.
Пренасочването на руските суровини към Азия
Преди войната руският сорт Urals обикновено се търгуваше с около 2 до 4 долара отстъпка спрямо Brent. След февруари 2022 г. отстъпката скочи драстично: през пролетта и лятото на 2022 г. тя достигна приблизително 30 до 36 долара за барел, а в някои оценки и близо 40 долара. Това означава, че китайските и индийските рафинерии можеха да купуват руска петролна суровина значително по-евтино от европейските си конкуренти.
След въвеждането на европейското ембарго за руски нефт и ценовия таван на G7 през декември 2022 г. Русия пренасочи експорта си към Азия. Китай и Индия станаха основните пазари за руски барели, а общите руски петролни доставки към Китай нараснаха от около 1,6 милиона барела дневно през 2021 г. до над 2,1 милиона барела дневно през 2024–2025 г.
Тук е ключовият парадокс: санкциите не спряха руските експорти, но промениха посоката им. Руски суровини, които преди войната захранваха европейски заводи, сега отиват към азиатски рафинерии и производствени вериги. Европа плаща повече за заместители, а Китай получава по-евтин входящ ресурс.
Газът: от предимство към товар
За много европейски индустрии газът не е просто гориво. Той е суровина и източник на топлина. В химическата промишленост той се използва за амоняк, метанол, пластмаси и торове. В металургията и стъкларската индустрия осигурява високотемпературни процеси. В хранително-вкусовата промишленост, керамиката и машиностроенето той захранва сушилни, пещи, парни инсталации и производствени линии.
Ударът върху енергоемките сектори
Затова скокът на газовите цени не се усеща еднакво във всички сектори. Дигиталните услуги или дизайнът на софтуер могат да работят от офис с модем. Но фабрика за алуминий, стъклени бутилки или азотни торове не може просто да „намали консумацията“, без да намали и производството.
Данните на централната банка на Франция показват, че цената на газа за големи индустриални потребители в Европа се утрои между първата половина на 2021 г. и втората половина на 2022 г. — от около 0,022 евро за kWh на около 0,077 евро за kWh. За енергоемък завод това не е малка разлика в разходите, а промяна на цялата икономическа логика.
Производството в енергоемките сектори на еврозоната спадна с 8,7 на сто между август 2021 г. и декември 2023 г. В Германия спадът достигна 13 на сто, в Нидерландия — 9,3 на сто, а в Италия — 7,1 на сто. Това не са случайни колебания, а структурен удар върху базовата индустрия.
Затваряне на мощности и бягство на инвестиции
Някои от най-големите европейски индустриални имена реагираха с временно спиране на производство, съкращаване на капацитет или пренасочване на инвестиции. Водещи компании в металургията и химическата промишленост бяха принудени да затворят мощности и да преструктурират дейността си, а някои от най-големите химически концерни пренасочиха част от производството на амоняк към региони с по-евтина енергия, включително Съединените щати и Китай.
Дори след стабилизирането на пазарите проблемът не изчезна. През 2024 и 2025 г. цената на газа се колебаеше основно около 30–40 евро за мегаватчас, а от юли 2025 до февруари 2026 г. — между приблизително 31 и 35,6 евро за мегаватчас. Това е далеч под върха от 2022 г., но все още е над предкризисните нива и, що се отнася до индустриалните цени, остава значително над конкуренцията в Азия и САЩ.
Токът: европейският завод плаща двойно
Електричеството е втората критична входна цена. То захранва електролизата, електродуговите пещи, роботиката, машините с ЦПУ, сондажите, компресорите, осветлението, отоплението и все повече електрическите процеси в модерното производство.
Ценовата пропаст между Европа, САЩ и Китай
Според Международната агенция по енергетика през 2023 г. цените на електроенергията за енергоемките индустрии в ЕС бяха почти два пъти по-високи от тези в САЩ и Китай. През 2024 г. те останаха средно два пъти по-високи от американските и около 50 на сто по-високи от китайските.
Това е съществена разлика. Ако европейският производител плаща два пъти повече за ток, той трябва да компенсира разликата чрез по-висока продуктивност, по-ниска работна заплата, по-ниска печалба или по-висока продажна цена. В глобален пазар обаче покупателят често избира по-евтиния продукт, особено когато става дума за стандартни компоненти, батерии, електроника, метални детайли или потребителски стоки.
Защо китайското предимство не е само в евтиния труд
Затова китайското предимство не се свежда само до „евтин труд“. То включва мащаб, вертикално интегрирани вериги, държавна подкрепа, бързи разрешителни процедури, огромен вътрешен пазар и — все по-често — достъп до по-евтини енергийни ресурси, включително руски нефт и газ.
Европейската индустрия губи не защото европейските работници са по-малко квалифицирани. Тя губи, защото в много случаи производството на същия продукт в Европа струва повече още преди да е започнало.
Автомобилната индустрия: примерът, който вижда всеки
Автомобилната индустрия е най-видимият пример за този процес. Тя не е само сглобяване на коли. Зад всяка кола стои огромна верига от стомана, алуминий, пластмаси, гуми, стъкло, електроника, батерии, кабели, отливки, двигатели, седалки и химикали.
Верижният ефект на скъпите суровини
Когато газът и токът поскъпват, цената се повишава във всяко звено. Стоманата става по-скъпа. Алуминият — особено енергоемкият — също. Химическите добавки, пластмасите, лепилата, боите и електронните компоненти също отразяват по-високите енергийни разходи. Накрая автопроизводителят получава по-скъпи части, по-скъпа логистика и по-ниска конкурентоспособност.
Германия е особено показателен случай. Тя беше индустриалният център на следвоенна Европа, но през 2025 г. индустриалното ѝ производство беше около 15 на сто под нивото от 2018 г. Автомобилната промишленост, традиционно един от основните стълбове на европейския износ, достигна пик преди около десетилетие и оттогава губи пазарен дял, особено в полза на китайските производители.
Китайската експанзия и ограниченията на митата
Китайските автомобилни марки навлязоха в Европа не само с ниски цени, но и с бързо развиващи се технологии в електрификацията, батериите и софтуера. Докато европейските концерни се борят със скъпа енергия, затваряне на заводи и натиск за съкращения на десетки хиляди работни места, китайските производители контролират почти цялата верига на доставки — от добива и рафинирането на редкоземни метали и литий до производството на батерийни клетки и крайното сглобяване. Дори митата, които Брюксел въведе върху вноса на китайски електромобили, не решават корена на проблема: европейските компании губят позиции на световните пазари, а самите китайски производители вече започват да строят заводи директно на европейска територия, за да заобиколят търговските бариери.
Заключение: Новата индустриална география
Енергийната криза след 2022 г. не просто създаде временни трудности за европейските счетоводители — тя пренаписа глобалната индустриална карта. Когато една икономика загуби базовата си индустрия — производството на метали, химикали, торове и машини — тя не губи просто „мръсни“ производства, а своята технологична независимост, вериги на доставки и високоплатени инженерни работни места.
Без радикална промяна в енергийната политика, ускоряване на инвестициите в достъпна базова енергия и облекчаване на регулаторната тежест, Европа рискува да се превърне в континент, който проектира и регулира, но все по-малко произвежда. А в свят на нарастваща геополитическа фрагментация, индустриалната мощ остава най-сигурната валута на суверенитета.